Investire nell’immobiliare a Dubai da €1.000: guida passo dopo passo
Scopri come investire nell’immobiliare a Dubai da €1.000 con i Club Deal frazionati: selezione, finanziamento, ipoteca di primo grado e condizioni di uscita, passo dopo passo.
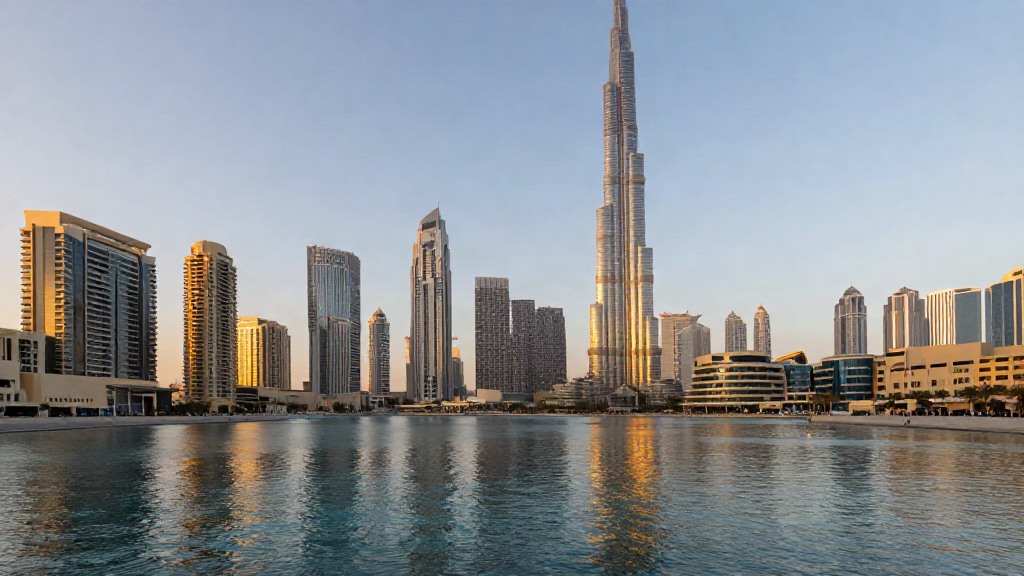
La maggior parte delle persone pensa che l'immobiliare a Dubai sia un gioco riservato ai milionari. Passeggiando per Downtown o Dubai Marina, i numeri sui cartelli sembrano confermarlo: monolocali da 1,2 milioni di AED, appartamenti sul lungomare ben oltre quella cifra. Perciò l'idea di investire nell'immobiliare a Dubai a partire da €1.000 sembra una finzione pubblicitaria.
Non lo è. La barriera d'ingresso si è spostata, ma non perché gli appartamenti siano diventati più economici. Si è spostata perché la proprietà è stata ristrutturata. Ho passato anni a vedere investitori affidare il proprio capitale a consulenti che non spiegavano mai quali fossero i costi, e ho costruito la mia attività sul principio opposto: mostrare i meccanismi, mostrare i numeri, lasciare che sia l'investitore a decidere. Ecco quindi il processo effettivo, passo dopo passo, comprese le parti che la maggior parte degli intermediari omette.
Il cambiamento: dall'acquisto di un'unità all'acquisto di una posizione
Investire a Dubai in modo tradizionale significa comprare un intero appartamento. Servono un capitale iniziale, una decisione sul mutuo, spese condominiali, arredamento e un inquilino. È un'attività, non un'allocazione passiva.
Un Club Deal funziona diversamente. Un gruppo di investitori finanzia un singolo immobile identificato o un portafoglio, e ciascun investitore detiene una quota proporzionale al proprio contributo. Non stai comprando un monolocale; stai acquistando una posizione frazionata in un bene che un team professionale seleziona, acquisisce e gestisce. L'importo minimo scende perché il costo del bene viene ripartito tra molti partecipanti.
Questo è il meccanismo che rende possibile un ingresso da €1.000. È lo stesso principio di un fondo immobiliare, ma con una differenza importante: puoi vedere l'edificio specifico, le condizioni specifiche e le garanzie specifiche a tutela del tuo capitale, anziché un insieme di investimenti non identificati in anticipo.
Passo 1: capire esattamente cosa stai acquistando
Prima di trasferire qualsiasi somma, fatti confermare per iscritto tre cose:
- Quale bene viene acquisito, a quale prezzo e chi lo ha valutato.
- A cosa dà diritto la tua quota e in quale valuta viene pagato il rendimento.
- Cosa succede al tuo capitale se il progetto rende meno del previsto.
Se un operatore non sa rispondere chiaramente a queste tre domande, fermati. A Dubai, l'opacità è un segnale d'allarme, non un pregio.
Passo 2: selezionare l'operazione in base ai dati, non alla brochure
Dubai ha più di 3.000 progetti attivi distribuiti tra decine di sviluppatori. La differenza tra una buona e una cattiva operazione raramente sta nella posizione pubblicizzata; sta nel prezzo d'ingresso, nel piano di pagamento e nella liquidità in uscita.
Ecco cosa esamino quando valuto un'operazione negli EAU:
- Il prezzo d'acquisto rispetto ai valori di rivendita di immobili comparabili nella stessa torre o comunità.
- Il rendimento obiettivo e come viene generato: reddito da locazione, margine di sviluppo o entrambi.
- La durata. I Club Deal nel mercato in cui opero durano da 12 a 48 mesi, con cedole pagate ogni trimestre.
- Lo storico dello sviluppatore nelle consegne, non soltanto nel marketing.
È qui che la consulenza indipendente dimostra il proprio valore. Un agente pagato dallo sviluppatore ha un incentivo. Un consulente pagato da te con un compenso fisso ne ha un altro. La mia consulenza immobiliare a Dubai applica una commissione dell'1% all'investitore e non riceve nulla dai venditori, proprio per evitare che la selezione venga distorta.
Passo 3: finanziare la tua posizione
Una volta confermata l'operazione, il finanziamento è il passaggio meno complicato. Un contributo minimo di €1.000 può essere trasferito tramite bonifico e assegnato all'immobile specifico. Da parte tua non servono una domanda di mutuo, una valutazione bancaria del tuo reddito né il trasferimento negli EAU o un visto di residenza.
Il capitale è detenuto nella struttura dell'operazione, non a tuo nome personale sul titolo di proprietà dell'immobile. È normale per la proprietà frazionata, ed è esattamente il motivo per cui i due passaggi successivi contano più dell'importo d'ingresso.
Passo 4: verificare le garanzie a tutela del capitale
È il passaggio che gli investitori al dettaglio saltano, ed è quello che distingue un Club Deal serio da uno basato sulle speranze.
Vale la pena pretendere due tutele:
La prima è un'ipoteca di primo grado sul bene sottostante. Colloca il credito degli investitori davanti a quello della maggior parte degli altri creditori sull'immobile stesso. La seconda è un trustee indipendente che detiene e amministra le garanzie per conto dei partecipanti, anziché lasciare la custodia al promotore.
Per me sono condizioni non negoziabili. Un rendimento obiettivo non significa nulla se il credito sul bene è subordinato o non documentato.
Passo 5: confermare rendimento, cedole e uscita
Leggi il calendario dei flussi di cassa come un contratto, non come una previsione.
- Rendimento: il Club Deal di BridgeYields punta a un rendimento annuo dall'8 al 10%. È un obiettivo, non una garanzia, e dipende da canoni di locazione, occupazione e durata.
- Frequenza dei pagamenti: cedole trimestrali per una durata da 12 a 48 mesi. Conosci le date esatte.
- Uscita: cosa determina la restituzione del capitale alla scadenza, puoi uscire prima e con quale sconto?
Se il rendimento viene indicato senza una durata, un calendario di pagamento e un meccanismo d'uscita, il numero è una decorazione.
Come si presenta una posizione realistica
Supponiamo che tu investa €1.000 con un rendimento annuo obiettivo del 9% per una durata di 24 mesi. L'obiettivo è di circa €90 all'anno in cedole, pagate in quattro rate trimestrali da circa €22,50, con restituzione dei tuoi €1.000 alla scadenza secondo le condizioni dell'operazione.
Di per sé, è una cifra piccola. Il punto non è il rendimento assoluto; è che ora detieni una posizione immobiliare negli EAU assistita da garanzie e capace di generare reddito, con la stessa struttura utilizzata da un investitore più grande. L'importo di €1.000 serve a mettere alla prova il meccanismo. Aumenta l'investimento dopo aver visto arrivare puntualmente le cedole.
I rischi da non ignorare
L'immobiliare frazionato non è un conto deposito. I valori immobiliari a Dubai possono scendere. Gli sviluppatori possono ritardare le consegne. Il rendimento obiettivo può non essere raggiunto. La liquidità è limitata, quindi potresti non riuscire a vendere rapidamente la tua posizione. I movimenti del cambio tra euro e dirham influiscono sul rendimento netto. Chiunque presenti tutto questo come privo di rischi sta vendendo, non facendo consulenza.
In sintesi
Investire nell'immobiliare a Dubai a partire da €1.000 è possibile perché è cambiata la proprietà, non il prezzo. Le barriere che rimangono non riguardano il capitale; riguardano le verifiche. Comprendi il bene, valutalo in base ai dati, finanzia solo dopo che l'ipoteca di primo grado e il trustee indipendente sono documentati, e leggi le condizioni delle cedole e dell'uscita come il contratto che sono.
Così, una posizione da €1.000 diventa un punto d'ingresso legittimo nel mercato degli EAU, anziché un biglietto della lotteria. Se salti questi passaggi, nessun importo minimo ti salverà.